Tiếng Việt
 English
 简体中文
Đầu tư bất động sản cho thuê từ lâu đã là kênh tạo dòng tiền thụ động được nhiều người lựa chọn, nhờ khả năng vừa sinh lời đều đặn vừa gia tăng giá trị tài sản theo thời gian. Tuy nhiên, không ít nhà đầu tư mới thất bại vì chọn sai vị trí, tính sai dòng tiền hoặc bỏ qua các chi phí ẩn phát sinh trong quá trình vận hành. Vì vậy, hãy nắm vững những kinh nghiệm đầu tư bất động sản cho thuê dưới đây trước khi quyết định đầu tư.
1. Bất động sản cho thuê là gì?
Bất động sản cho thuê là mô hình đầu tư mà người sở hữu mua nhà đất, căn hộ, phòng trọ hoặc mặt bằng kinh doanh rồi cho người khác sử dụng trong một khoảng thời gian. Đổi lại, chủ sở hữu sẽ thu về khoản tiền thuê định kỳ hàng tháng, quý hoặc theo thỏa thuận giữa hai bên.
Chẳng hạn, một nhà đầu tư mua một căn hộ chung cư hoặc xây dãy nhà trọ gần trường đại học, sau đó cho sinh viên và người đi làm thuê lại để thu về dòng tiền đều đặn mỗi tháng.
1.1 Lợi ích khi đầu tư BĐS cho thuê
Việc đầu tư vào bất động sản cho thuê mang lại nhiều lợi thế tài chính vượt trội cho nhà đầu tư:
- Tạo thu nhập thụ động ổn định: Mang lại dòng tiền cho thuê đều đặn hàng tháng hoặc hàng quý, giúp nhà đầu tư duy trì nguồn thu nhập đều đặn.
- Gia tăng giá trị tài sản dài hạn: Bên cạnh dòng tiền từ tiền thuê, giá trị vốn của chính bất động sản cũng có xu hướng tăng dần theo thời gian.
- Tận dụng đòn bẩy tài chính: Nhà đầu tư có thể vay vốn ngân hàng để mua tài sản và dùng chính tiền thu từ việc cho thuê để trả nợ vay.
- Khả năng phòng chống lạm phát: Bất động sản là tài sản thực thường tăng giá theo lạm phát, giúp bảo toàn giá trị vốn đầu tư ban đầu.
1.2 Rủi ro khi đầu tư BĐS cho thuê
Bên cạnh tiềm năng sinh lời, nhà đầu tư cũng cần lường trước các rủi ro có thể phát sinh:
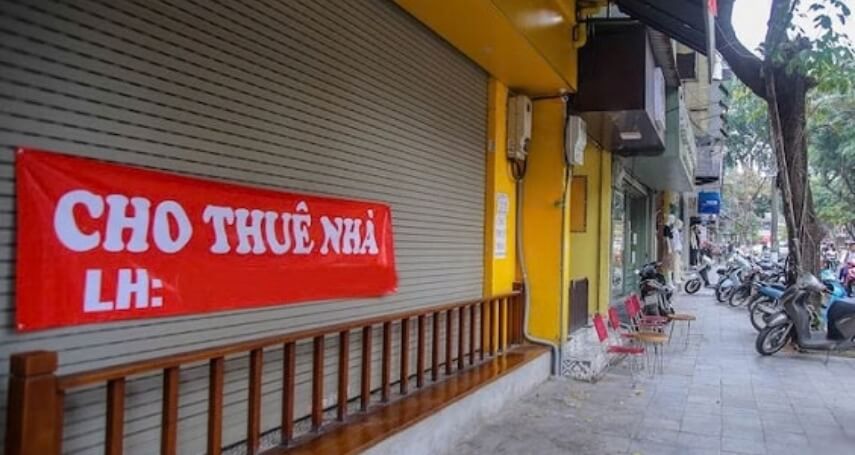
- Dòng tiền bấp bênh do trống phòng: Tài sản có thể bị bỏ trống một thời gian dài khi không tìm được khách thuê, làm sụt giảm nghiêm trọng doanh thu.
- Phức tạp trong quản lý khách thuê: Khách thuê có thể trễ hạn trả tiền, gây hư hỏng thiết bị hoặc vướng vào các sự cố tranh chấp.
- Gánh nặng chi phí bảo trì và sửa chữa: Bất động sản cho thuê xuống cấp nhanh hơn nhà ở thông thường, đòi hỏi chi phí bảo dưỡng định kỳ làm giảm lợi nhuận ròng.
- Rủi ro pháp lý và quy hoạch: Tài sản có thể gặp rắc rối về giấy tờ sổ đỏ, không đủ điều kiện PCCC hoặc nằm trong diện giải tỏa, quy hoạch.
2. Kinh nghiệm đáng giá khi đầu tư BĐS cho thuê
Để tối ưu hóa dòng tiền và hạn chế tối đa rủi ro, nhà đầu tư cần nắm vững các kinh nghiệm thực chiến quan trọng dưới đây.
2.1 Chọn vị trí đắc địa, khu dân cư đông
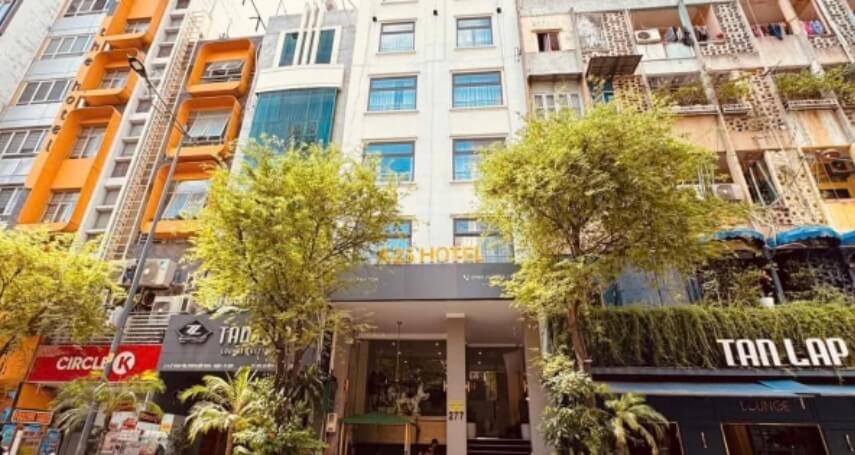
Vị trí đóng vai trò quyết định tiên phong mở lối cho sự thành công của một bất động sản cho thuê. Những bất động sản nằm gần khu vực trung tâm, tuyến giao thông chính và đầy đủ tiện ích an sinh như trường học, chợ, bệnh viện luôn sở hữu khả năng lấp đầy cao.
Mật độ dân cư xung quanh càng đông đúc thì nhu cầu thuê nhà càng ổn định và bền vững. Việc chọn vị trí tại các thị trường khu vực sôi động giúp tài sản dễ cho thuê, đồng thời giữ giá và tăng giá tốt hơn theo thời gian.
Nếu thuê mặt bằng kinh doanh spa cao cấp tại TP.HCM, nhà đầu tư nên chọn các khu vực trung tâm hoặc nơi tập trung dân cư thượng lưu như Quận 1, Quận 3 hay khu Thảo Điền. Đây là những vị trí sở hữu tệp khách hàng tiềm năng có thu nhập cao, sẵn sàng chi trả cho các dịch vụ chăm sóc sức khỏe và làm đẹp cao cấp.
2.2 Xác định rõ đối tượng khách thuê
Trước khi xuống tiền mua bất động sản, nhà đầu tư cần hình dung rõ mình sẽ cho ai thuê, vì đây là yếu tố quyết định đến cách chọn vị trí, thiết kế không gian và trang bị nội thất sao cho phù hợp, từ đó duy trì tỷ lệ lấp đầy ổn định về lâu dài.
Chẳng hạn, nếu đầu tư căn hộ studio hoặc 1-2 phòng ngủ, đối tượng khách thuê chủ yếu sẽ là người đi làm độc thân hoặc các gia đình trẻ mới lập nghiệp. Ngược lại, nếu chọn nhà ở gần khu công nghiệp, tệp khách thuê lại thường là chuyên gia nước ngoài, đòi hỏi cao hơn về tiện nghi và chất lượng dịch vụ đi kèm.
2.3 Tính tỷ suất sinh lời theo quy tắc 1%
Quy tắc 1% là phương pháp đơn giản giúp nhà đầu tư đánh giá nhanh tiềm năng sinh lời của một bất động sản. Theo quy tắc này, mức tiền cho thuê thu về hàng tháng cần đạt ít nhất 1% trên tổng giá trị tài sản đầu tư.
Ví dụ, nếu mua một căn hộ trị giá 1 tỷ đồng, mức giá cho thuê mỗi tháng phải đạt tối thiểu 10 triệu đồng. Dòng tiền này giúp bảo đảm khả năng chi trả các khoản vay, thuế, chi phí bảo trì và mang lại lợi nhuận kỳ vọng.
Nếu thu nhập hàng tháng không đạt ngưỡng 1%, tài sản đó có nguy cơ không đủ hiệu quả để bù đắp chi phí vận hành. Tuy vậy, nhà đầu tư cần linh hoạt đánh giá thêm bối cảnh thực tế của từng thị trường.
2.4 Vay vốn không quá 30% giá trị tài sản
Sử dụng đòn bẩy tài chính qua vốn vay ngân hàng là phương án giúp nhà đầu tư tối ưu hóa dòng tiền và gia tăng tài sản. Việc nắm bắt cơ hội và sử dụng đòn bẩy khôn ngoan sẽ mở ra khả năng đạt tỷ suất sinh lời cao.
Dù vậy, các chuyên gia khuyến cáo chỉ nên duy trì khoản vay không quá 30% tổng giá trị bất động sản để bảo đảm an toàn. Việc lạm dụng đòn bẩy quá mức sẽ biến khoản vay thành gánh nặng tài chính và gây áp lực trả nợ lớn.
2.5 Đầu tư dài hạn, tránh tâm lý lướt sóng
Kinh doanh bất động sản cho thuê đòi hỏi nhà đầu tư giữ tài sản đủ lâu để dòng tiền và giá trị tài sản có thời gian tích lũy, thay vì kỳ vọng lãi nhanh trong thời gian ngắn.
Lý do nên đầu tư BĐS cho thuê dài hạn thay vì lướt sóng:
- Tạo dòng tiền tích lũy ổn định: Cho thuê là hình thức mua dòng tiền tương lai, mang lại thu nhập thụ động đều đặn hàng tháng thay vì kỳ vọng sinh lời nhanh chóng.
- Gia tăng giá trị tài sản & chống lạm phát: Việc nắm giữ tài sản lâu dài giúp đón đầu đà tăng giá vốn và bảo toàn giá trị tài sản trước biến động lạm phát.
- Tránh rủi ro biến động thị trường: Thị trường hiện nay ẩn chứa nhiều rủi ro biến động, việc lướt sóng ngắn hạn rất dễ dẫn đến thua lỗ do đứt gãy thanh khoản.
2.6 Ưu tiên bất động sản nhà ở cho người mới bắt đầu
Người mới bắt đầu thường lo sợ thất bại do thiếu kinh nghiệm quản lý, rủi ro đứt gãy dòng tiền và vốn đầu tư hạn chế. Bất động sản nhà ở như căn hộ hay nhà phố có giá trị vừa phải, thủ tục pháp lý đơn giản giúp nhà đầu tư bớt áp lực tài chính.
Phân khúc nhà ở cũng sở hữu nguồn cầu dồi dào giúp việc tìm kiếm khách thuê và vận hành dễ dàng hơn so với bất động sản thương mại hay công nghiệp. Lựa chọn này giúp xua tan nỗi sợ trống phòng dài hạn và mang lại sự an toàn cho dòng tiền ban đầu.
2.7 Bảo trì định kỳ để giữ giá trị tài sản
Tài sản cho thuê thường có tốc độ xuống cấp nhanh hơn nhà ở thông thường, do đó đòi hỏi chủ đầu tư phải bảo trì và nâng cấp định kỳ. Việc giữ gìn hiện trạng tốt không chỉ giúp thu hút khách thuê, duy trì giá thuê tốt mà còn nâng cao giá trị vốn của bất động sản trong dài hạn.
3. Cần bao nhiêu vốn để bắt đầu đầu tư BĐS cho thuê?
Số vốn cần thiết để đầu tư bất động sản cho thuê phụ thuộc rất lớn vào mô hình bạn chọn và phân khúc tài sản, không có một con số cố định áp dụng chung cho mọi trường hợp.
Với mô hình thuê rồi cho thuê lại (không cần sở hữu tài sản), vốn khởi điểm khá thấp, chỉ khoảng 100 triệu đồng trở lại là có thể bắt đầu. Nhà đầu tư thuê một căn nhà nguyên căn hoặc mặt bằng, sau đó cải tạo, chia phòng hoặc chia nhỏ diện tích để cho thuê lại, ăn chênh lệch giữa tiền thuê gốc và tổng tiền thu từ các khách thuê nhỏ lẻ. Đây là hướng phù hợp với người mới, vốn hạn chế nhưng muốn thử sức trước khi đầu tư lớn.
Nếu chọn mô hình sở hữu để cho thuê, mức vốn sẽ cao hơn đáng kể và chia theo từng phân khúc:
- Phòng trọ, nhà trọ cho thuê: Vốn khoảng 1-3 tỷ đồng nếu mua đất xây mới, hoặc thấp hơn nếu tận dụng đất sẵn có trong gia đình.
- Căn hộ chung cư: Vốn khoảng 1,5-3 tỷ đồng tùy khu vực, có thể giảm áp lực vốn ban đầu nếu vay ngân hàng 50-70% giá trị căn hộ.
- Nhà phố nguyên căn cho thuê: Vốn từ 3-7 tỷ đồng trở lên tùy vị trí, diện tích và tình trạng nhà.
- Mặt bằng kinh doanh, văn phòng cho thuê: Vốn thường từ 5 tỷ đồng trở lên, đòi hỏi khả năng tài chính vững và tầm nhìn dài hạn hơn.
4. Chi phí thường bị bỏ sót khi đầu tư BĐS cho thuê
Bên cạnh giá mua ban đầu, nhà đầu tư cần tính toán kỹ các khoản chi phí “ngầm” dưới đây để bảo vệ dòng tiền và tránh nguy cơ thâm hụt lợi nhuận thực tế:
- Chi phí pháp lý và thủ tục phát sinh: Bao gồm lệ phí trước bạ, phí công chứng, thẩm định hồ sơ và các khoản thuế liên quan khi làm thủ tục sang tên giấy tờ nhà đất.
- Chi phí cải tạo ban đầu và bảo trì định kỳ: Việc sửa chữa ban đầu để nhà đủ điều kiện cho thuê có thể chiếm từ 5-15% giá trị tài sản, đi kèm các chi phí bảo trì điện nước, sơn sửa hư hỏng phát sinh thường xuyên.
- Tỷ lệ trống nhà và chi phí marketing: Khi không có khách thuê, nhà đầu tư vừa bị đứt gãy dòng tiền vừa phải tốn thêm chi phí quảng cáo, môi giới để tìm kiếm người thuê mới.
- Chi phí quản lý vận hành: Nếu không tự quản lý, việc thuê dịch vụ hoặc môi giới hỗ trợ tìm khách và vận hành sẽ tiêu tốn khoảng 5-10% tổng doanh thu tiền thuê hàng tháng.
- Biến động lãi suất tiền vay: Nếu sử dụng đòn bẩy tài chính, việc lãi suất ngân hàng nhích tăng sẽ lập tức làm đội chi phí trả góp hàng tháng, gây áp lực lên tài chính cá nhân.
- Thuế và phí nghĩa vụ hàng năm: Dù bất động sản có đang cho thuê hay bỏ trống, chủ sở hữu vẫn phải hoàn thành các nghĩa vụ tài chính cố định như thuế sử dụng đất phi nông nghiệp.
5. Phân khúc BĐS cho thuê nên đầu tư để giảm thiểu rủi ro
Với người mới bắt đầu còn e ngại rủi ro, nên ưu tiên phân khúc nhà ở như căn hộ chung cư, nhà phố cho thuê nguyên căn hoặc phòng trọ, vì đây là những loại hình có nhu cầu thuê ổn định quanh năm, thủ tục pháp lý đơn giản và rủi ro trống phòng thấp do nhu cầu ở là nhu cầu thiết yếu, ít biến động theo chu kỳ kinh tế.
Nếu đã có kinh nghiệm và muốn tối ưu lợi nhuận trên mỗi mét vuông, nhà đầu tư có thể cân nhắc phân khúc căn hộ dịch vụ hoặc chung cư mini cho thuê theo phòng, dù đòi hỏi vốn đầu tư và công sức quản lý nhiều hơn.
Trường hợp sở hữu nguồn vốn lớn và sẵn sàng chấp nhận rủi ro cao hơn để đổi lấy lợi nhuận, mặt bằng kinh doanh hoặc văn phòng cho thuê là lựa chọn đáng cân nhắc nhờ giá thuê cao và hợp đồng dài hạn, tuy nhiên phân khúc này lại nhạy cảm hơn với biến động kinh tế khi doanh nghiệp thuê gặp khó khăn tài chính.
Còn nếu muốn thử sức ở phân khúc mới nổi, homestay hoặc căn hộ cho thuê ngắn hạn phục vụ khách du lịch có thể mang lại lợi nhuận cao vào mùa cao điểm, nhưng đi kèm rủi ro về tính thời vụ và phụ thuộc nhiều vào vị trí gần điểm du lịch, nên phù hợp hơn với người đã có sẵn tài sản tại khu vực này thay vì đầu tư mới hoàn toàn.
Kết luận
Đầu tư bất động sản cho thuê hiệu quả đòi hỏi sự cân nhắc kỹ từ chọn đúng vị trí, xác định đối tượng khách thuê, tính toán dòng tiền thực tế đến quản trị rủi ro trống phòng và chi phí ẩn phát sinh trong suốt quá trình vận hành. Nếu đang tìm giải pháp đầu tư bất động sản thương mại phù hợp hoặc cần tìm mặt bằng cho thuê, hãy liên hệ ngay A-Connection để được tư vấn chi tiết và hỗ trợ tối ưu chiến lược đầu tư của bạn.
Nguồn tham khảo: Smartos, Rever
Xem thêm: